La cifra se ubica también sobre el máximo registrado durante la pandemia. Un estudio del CEPA, basado en el informe de bancos del BCRA, vincula el aumento con la caída de los ingresos y el alza de las tarifas.
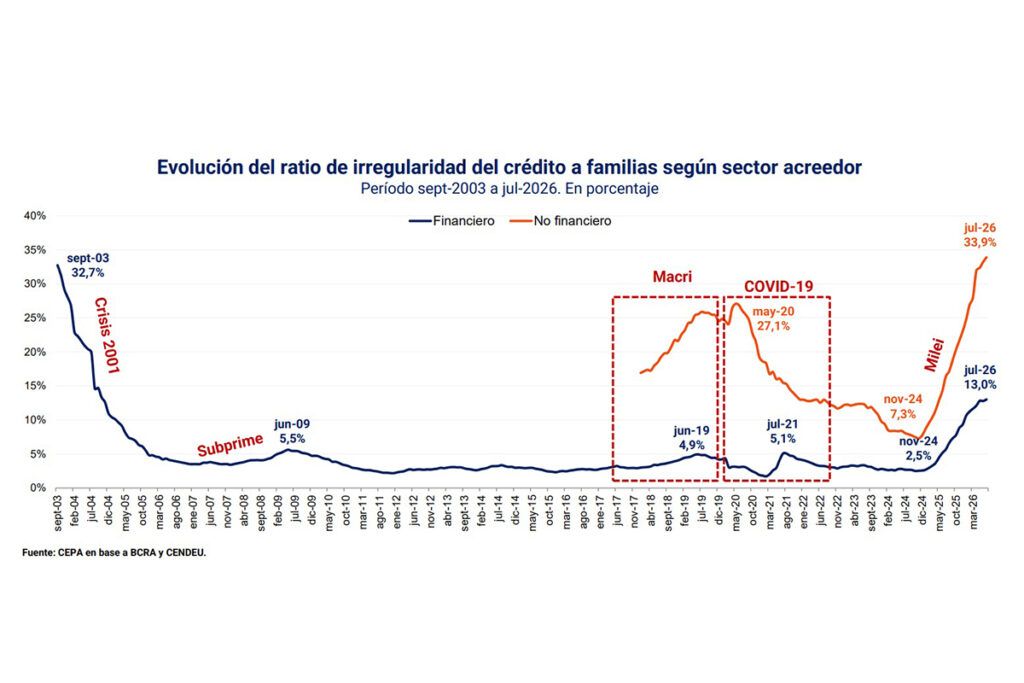
La mora de las familias con el sistema no financiero pasó del 7,3% en noviembre de 2024 al 33,9% en julio de 2026. El nivel actual supera el 32,7% que alcanzó el sistema financiero formal en septiembre de 2003, durante la salida de la crisis de 2001, y el 27,1% de mayo de 2020, el peor momento de la pandemia.
Con el sistema financiero, el incumplimiento de los créditos a las familias subió del 2,5% al 13,0% en el mismo período, según el relevamiento del Centro de Economía Política Argentina (CEPA) elaborado con datos del informe mensual del BCRA sobre bancos.
El organismo atribuye el fenómeno a la pérdida de poder adquisitivo. “El aumento de la morosidad se explica por la caída de los ingresos: ajustado por la ENGHo 2017/18 el salario registrado cayó 14,3% desde noviembre de 2023 a junio de 2026”, sostiene el informe, tal cual informó Tiempo Argentino. Al considerar la masa total de ingresos, que suma salarios registrados y haberes de pasivos, la caída es de 8,3 puntos porcentuales respecto del promedio de enero a septiembre de 2023.
A la baja de ingresos se suma el aumento de los gastos fijos. Desde que asumió el actual gobierno, los salarios registrados subieron 268% en términos nominales, mientras que “el gas aumentó 2.071%, el transporte 1.442%, el agua 544% y la energía eléctrica 393%”, indica el estudio. El análisis regional confirma la relación: las provincias con más morosidad son las que tienen “salarios más bajos en relación con el promedio nacional”.